摘要: 2026年一季度GDP同比增长5.0%,开局良好。但财政数据透露出不一样的信号:土地出让收入暴跌24.4%,地方财力承压。本文梳理机构观点和专家分析,帮你读懂这"五个点"背后的结构性变化。
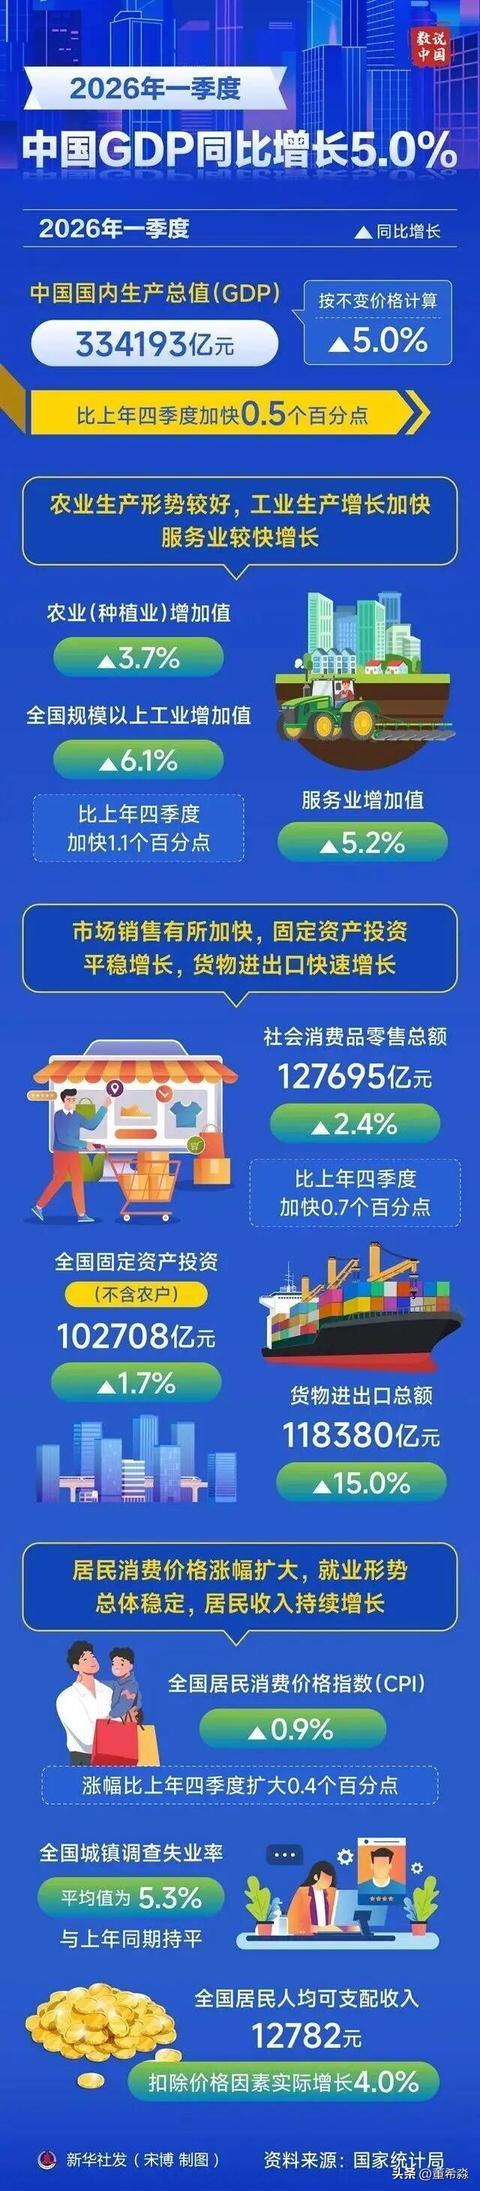
2026年4月16日,国家统计局公布了一季度经济数据:GDP同比增长5.0%,比上年四季度加快0.5个百分点。
这个数字,超过了大多数机构的预期。
媒体标题一片欢腾:"中国经济开门红""GDP增速超预期""十五五良好开局"。
但如果你仔细翻开财政部的收支数据,会发现一个略显尴尬的现实:地方政府性基金收入(主要是卖地收入)同比下降19.1%,其中国有土地使用权出让收入暴跌24.4%。
数据向好,感受却不一样。这就是2026年中国经济的复杂现实。
今天,我们不谈空洞的口号,而是梳理机构报告、专家观点和市场分析,陪你一起看懂这"五个点"背后的四个关键逻辑。
5.0%的含金量:生产端热了,消费端慢了
先说亮点。在一季度的数据里,有几个数字确实值得仔细端详。
工业产出在提速。 一季度规模以上工业增加值同比增长6.1%,3月单月增长5.7%。虽然较2月回落了0.6个百分点,但仍在合理区间。更关键的是,高技术制造业同比增长12.5%,快于全部工业增加值6.4个百分点。
中金公司在2026年4月的宏观报告中的判断是:"高技术制造业的快速增长,反映新质生产力正在加速形成。航空、芯片、新能源等高端制造领域,正在成为中国经济增长的新引擎。"
内需贡献率在大幅提升,这是个新变化。 数据显示,内需对经济增长的贡献率达到84.7%,同比提高近30个百分点。具体来看:社会消费品零售总额增长1.7%,服务零售额同比增长5.5%(服务消费是亮点),固定资产投资由上年全年的下降3.8%,转为增长1.7%。
这是一个非常重要的信号:中国经济正在从"出口拉动"转向"内需驱动"。 这种转向,意味着未来经济增长的韧性和潜力,更多要看国内消费和投资的成色。
但问题也很明显:消费增速只有1.7%,远低于GDP增速。
方正中期期货在2026年5月的宏观经济报告中指出:"3月产出数据显示产出增速加快与PMI等数据情况一致,供需关系继续改善,但内需动能仍需加强。生产端在加库存,但消费端还没完全跟上。"
这也就解释了,为什么你会感觉"数据向好,但身边消费依然谨慎"。
我曾经和一位在北京做零售的创业者聊过。他的感受很直接:"2026年一季度,供货商那边热闹得很,订单多了30%。但我自己店里的人流,只恢复到去年同期的80%。大家进来转转,真正买单的少了。"
这个微观感受,恰好印证了宏观数据的结构性矛盾:生产端的恢复,快于消费端的回暖。 这种"冷热不均",正是当前经济恢复过程中最值得关注的特征。
**值得思考的一句话:**
"5.0%的增速,更多来自生产端的恢复,而非消费端的全面复苏。这才是数据背后的真实逻辑。"(摘自多家机构宏观分析报告的综合观点)
c里的"冰与火":面子与里子的错位
如果说GDP数据是"面子",那么财政数据就是"里子"。
4月24日,财政部公布了一季度财政收支情况,其中有几个数据值得警惕。
土地出让收入暴跌24.4%。 具体来看,地方政府性基金预算本级收入6602亿元,同比下降19.1%,其中国有土地使用权出让收入5176亿元,同比下降24.4%。
这个数字意味着什么?地方政府的"第二财政"正在快速萎缩。
过去20年,中国地方政府高度依赖土地出让收入。现在这块收入大幅下降,会直接传导到三件事上:地方政府偿债能力(城投债、专项债的偿还压力),基建投资资金到位(政府投资项目可能放缓),民生支出保障(教育、医疗、社保等支出压力)。
而另一方面,财政支出却在"超前发力"。 数据显示,全国政府性基金预算支出20387亿元,同比增长3.1%,其中交通运输支出增长12.8%。
这种"收入减、支出增"的格局,意味着财政正在"用明天的钱,稳今天的增长"。这在短期内有效,但长期不可持续。
这里有个真实的侧面。
我的一位朋友在西部某省会城市做城投公司中层管理,他告诉我:"2026年一季度,我们公司的土地拍卖收入比去年同期少了近40%。以前一块地能拍10个亿,现在5个亿都困难。但政府的基建项目还在继续推进,资金主要来自专项债和中央转移支付。"
他顿了顿,又说了一句:"这种模式能撑多久,我心里也没底。"
21世纪经济报道在2026年4月的一篇分析文章中指出:"经济数据在回暖,但地方财力在收缩。这是2026年中国经济最大的结构性矛盾。如果不能有效修复地方财政可持续性,未来的基建投资和民生支出都将面临压力。"
这句话,值得仔细品读。
再通胀真的来了吗?PPI转正背后的信号
2026年3月,一个重要的转折点出现了:PPI(工业生产者出厂价格)同比增长0.5%。
这是历经41个月负增长后,PPI首次转正。
要理解这个数字的意义,先得搞清楚什么是再通胀。
简单说,经济冷暖可以从物价变化看出端倪。通缩,是物价持续下跌,经济活力不足,大家都捂紧钱包;再通胀,则是物价从低位回升,经济逐步回暖,企业盈利改善。
PPI转正的动力,来自两个方面。
第一,输入性因素。 国际原油价格上涨,带动上游原材料价格回升。2026年一季度,布伦特原油均价在85美元/桶左右,同比上涨约15%。原油作为工业血脉,其价格波动会逐步传导到中下游。
第二,内生性因素。 国内供需关系改善,库存周期回归主动加库存。3月PMI(采购经理人指数)为50.8%,连续6个月位于荣枯线以上,说明制造业景气度在回升。企业愿意补库存,意味着对未来需求的预期在改善。
对普通人来说,这个变化会有什么影响? 业界普遍整理了三个最直接的传导路径:
首先,上游原材料价格上涨,会逐步传导到下游消费品。 比如猪肉、蔬菜、日用品价格可能慢慢上涨。不过这个传导过程需要3-6个月,不会一夜之间发生。
其次,企业盈利改善,就业和工资有望企稳。 尤其制造业和高技术行业,2026年已经出现"招工难"的迹象。工资的企稳,反过来也会带动消费改善,形成一个正向循环。
第三,资产配置需要重新思考。 存款 vs 投资的选择会更重要。再通胀环境下,现金的购买力会逐步下降,适度配置抗通胀资产(股票、黄金、大宗商品)成为值得考虑的选项。
但也要注意:CPI(居民消费价格)3月同比上涨1.0%,依然温和。
这说明:生产端价格起来了,但消费端价格还没明显上涨。 再通胀是一个缓慢的过程,不会一蹴而就。PPI向CPI的传导,需要需求端的配合,而当前消费复苏的基础尚不牢固。
搜狐财经在2026年5月的一篇文章中的判断是:"再通胀不是洪水猛兽,也不是一夜之间发生的。它更像一个缓慢的升温过程,投资者需要提前思考资产配置的调整,但不必恐慌性抢购资产。"
这段论述,颇为中肯。
投资者的参考框架:结构为王,谨慎选择
读懂了上面三个逻辑,我们来说点实际的:普通投资者可以参考哪些思路?
需要提前说明的是,以下内容不构成投资建议,只是梳理市场共识和机构观点,供你参考。
关注"新质生产力"相关资产,但要注意估值风险。
前面提到,高技术制造业增长12.5%,这是政策重点支持的方向。市场普遍关注三类资产:芯片半导体、新能源、高端装备。
但这里有一个重要提醒:政策风口下的投资,往往伴随着高估值和高波动。
关于芯片半导体, 2026年一季度的机构研报普遍指出:国产替代逻辑最硬,但估值已经不低,很多龙头股市盈率在50倍以上;技术迭代快,今天的主流工艺明天可能被淘汰;国际制裁风险仍在,供应链不确定性大。多家券商给出的建议是: 长期逻辑成立,但短期不宜追高,可以等市场调整时逐步布局,或者通过芯片ETF分散个股风险。
关于新能源, 2026年的市场共识是:这个赛道已经经历了2021-2022年的爆炒,2023-2024年的调整,现在估值相对合理。但要注意分化:光伏产业链产能过剩,价格战激烈,短期压力仍大;储能赛道增速快,但技术路线不确定(锂电池 vs 钠电池 vs 液流电池);电动车渗透率已高,增速放缓,关注智能驾驶和出海机会。基金经理的普遍建议是: 新能源不是"闭眼买"的时代了,需要精挑细选,重点关注有技术壁垒、成本优势、海外布局的企业。
关于高端装备, 2026年的政策文件多次提及:航空发动机、工业机器人、数控机床,这些"工业母机"领域,政策支持力度大,进口替代空间大。但门槛也高:技术壁垒高,研发投入大,短期难见利润;客户集中度高,依赖少数大客户;估值波动大,受市场情绪影响明显。理财师的建议是: 适合风险承受能力较强的投资者,建议通过专业基金或ETF参与,不要单押个股。
**一个值得参考的观点:**
"新质生产力是方向,但不是所有概念股都值得买。政策风口下,更要警惕'蹭热点'的伪成长股。"(综合多位基金经理在2026年一季报中的观点)
谨慎对待房地产相关资产,土地出让收入暴跌24.4%不是小事。
前面提到,地方政府性基金收入同比下降19.1%,其中国有土地出让收入暴跌24.4%。这说明房地产产业链仍在深度调整中。这种调整,是趋势性的,而非周期性的。
对房产投资者,2026年的市场共识是:
一线城市核心地段房产,可以关注,但不要高杠杆。 首付比例建议不低于40%,留足安全边际。一线城市的人口流入、教育资源、医疗资源的集中度,决定了其房产的抗跌性相对较强。
三四线城市房产,谨慎。 很多城市已经出现"卖了卖不掉"的流动性困境,投资属性大幅弱化。一位在河北某三线城市有多套房产的投资者告诉我:"2026年想卖掉一套换到石家庄,挂了半年,连看房的都没有。"
学区房、老破小,政策风险大,不建议作为投资标的。 教育公平化、老旧小区改造等政策,正在弱化这类房产的稀缺性。房地产的金融属性在弱化,居住属性和公共服务属性在回归。
对金融资产投资者,2026年的机构建议是:
房地产股票分化严重,关注财务稳健、土储优质的龙头房企,避开高负债民企。 2026年一季度,虽然行业整体仍在调整,但万科、保利等稳健型房企的销售额已经开始企稳回升。
房地产债券谨慎。 城投债虽有政府信用背书,但部分弱资质地区风险上升。如果你持有这类债券,建议分散持债,不要集中在单一地区。
REITs可以关注,尤其是保障性租赁住房REITs,政策支持力度大,现金流相对稳定。 2026年一季度,多只保租房REITs的分派收益率在4%-5%之间,高于银行理财。这为追求稳定收益的投资者,提供了一个新的选择。
**一个值得思考的判断:**
"房地产的黄金时代已经过去,但'住有所居'的需求永远存在。未来的机会,在于从'开发销售'转向'持有运营',从'增量扩张'转向'存量优化'。"(摘自2026年4月《财经》杂志对多位房地产分析师的访谈)
再通胀环境下的资产配置:适度调整,不要all in。
再通胀初期,资产配置的优先级通常是:股票 > 债券 > 现金。股票能抗通胀,现金会"缩水"。实物资产(黄金、大宗商品)可以适度配置,对冲通胀风险。
但这里要强调:这不是让你all in股市,而是适度调整资产配置比例。 比如,原来80%存款+20%股票,可以调整到60%存款+40%股票+适量黄金。配置的比例,要根据你的风险承受能力、流动性需求、投资期限来定,不能一概而论。
一个真实的案例:
上海的张先生,2025年底把银行理财里的50万取出来,买了某芯片龙头股。结果2026年一季度,这只股票跌了15%。他慌了,问是不是"再通胀逻辑错了"。
一位资深投资顾问给他的建议是:"再通胀是未来2-3年的慢变量,不是一夜之间的快变量。芯片股下跌,更多是估值调整,不是逻辑破坏。如果你相信这个方向,应该分批加仓,而不是恐慌性割肉。"
这个建议,值得玩味。投资最大的敌人,往往不是市场波动,而是自己的情绪。
结论:再通胀环境下的资产配置,是动态调整的过程,不是一次性all in的决定。 需要定期检视、动态调整,而不是买了就不管。
数字是死的,逻辑是活的
2026年一季度的5.0%增速,确实给市场打了一针强心剂。
但我们不能盲目乐观。地方财力承压、房地产调整、消费修复缓慢,这些都是实实在在的压力。 经济复苏的过程,不会是一帆风顺的,会有波折、有反复、有结构性分化。
未来几年的投资逻辑,不再是"大水漫灌",而是"结构为王"。
你要选对行业(新质生产力:芯片、新能源、高端制造),选对地区(经济活力强的城市群:长三角、大湾区、京津冀),选对时机(再通胀环境下的资产配置调整)。
但更重要的是:不要被宏观数据吓到,也不要被宏观数据冲昏头。
数字只是参考,逻辑才是关键。理解数据背后的结构性变化,比追逐短期的热点概念更重要。投资是认知的变现,而你认知的深度,决定了你投资的厚度。
京海策略提示:文章来自网络,不代表本站观点。