8月20日,国务院国资委召集31家央企开了一场6G推进会。会上,一家通信企业透露了一个关键细节:他们正在做6G原型样机,但高端射频前端模组全靠进口,采购周期要3到6个月,价格完全被海外供应商捏在手里,研发进度直接拖慢了半年。
就是这类具体到“半年”的滞后反馈,叠加今年7月全球磷化铟衬底供需缺口超70%、日美三家企业垄断90%产能的危局,直接触发了十五五规划在专栏7里专门把“核心器件及高端仪器仪表攻关”列为6G设备研发的前置条件。
有人说这是“长期卡脖子终于被点名了”,但更准确地说——这是上游材料的断供风险,已经从“远景担忧”变成了“眼下拖慢原型机进度的真实瓶颈”。
缺口最大的地方,不在器件,在材料从产业链角度拆,卡点最紧、传导力最强的环节,是第三代半导体材料,尤其是磷化铟衬底。这是高速光芯片、激光器和探测器的基座,没有它,6G的空天地融合网络、数据中心高速光互联无从谈起。
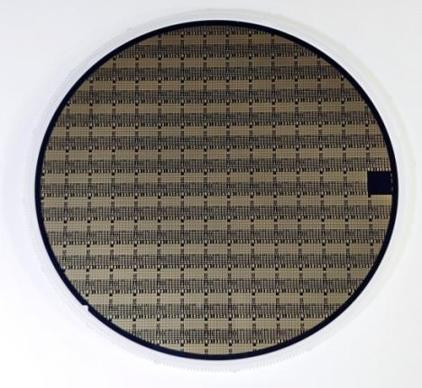
半导体晶圆衬底表面布满规整电路图案
2026年,全球磷化铟器件需求在260万到300万片/年,但有效产能只有75万片/年左右,缺口超过70%。日本住友电工、JX金属、美国AXT三家合计拿走全球九成份额,国内所有厂商出货量加起来只占一成。
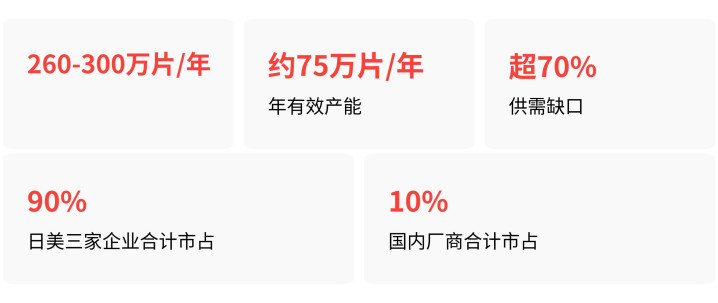
下游光芯片厂商拿货交期普遍在24到40周,部分规格要预付三到五成定金才能排上队。国内产能最大的鑫耀半导体,年产能约15万片,跟全球需求比起来杯水车薪。
这不是“国内做不出来”,而是“做得太少”。上游精铟资源充足,但高纯铟产能不足;中游衬底、外延片在扩产爬坡,但整体产能规模远跟不上AI算力爆发拉动的需求。材料环节的瓶颈,直接决定了中游器件和下游设备能跑多快——这是整条传导链上权重最大的变量。
器件端,能用,但不够用在原型机上材料受制于人,器件端的压力跟着放大。6G需要的太赫兹射频芯片、高端射频功放、高精度传感器,目前仍高度依赖进口。8月国资委推进会上的反馈很直接:太赫兹器件、高端射频功放、高速光电子芯片,不少环节还没有完全实现自主可控。
在射频前端,BAW滤波器是典型卡点。国产厂商开元通信的SiliBAW系列累计出货超14亿颗,为本土第一,但面向5G-A/6G的U6G频段高功率产品刚实现技术突破,全球高端市场仍由博通、村田等海外巨头垄断,当前5G高端滤波器整体进口依赖度超80%。
另一边,硅基氮化镓射频芯片已经实现全球首款量产并交付超500万颗,但在6G原型样机阶段,高端射频前端模组仍然主要依赖进口,采购周期长、价格高。
国产器件在量产和成本控制上已经跑步前进,但“能用在手机上”和“能用在6G原型机验证里”之间,还隔着性能、可靠性和供货稳定性三重门槛。而这些门槛,往上游追,又回到材料产能和良率的老问题。
测试设备,起跑线没输,但还没跑完测试仪器是另一个被政策专门点名的环节。4G、5G研发阶段,国内高端测试仪表高度依赖进口,国产地位相对落后。到6G,创远信科发布的MIMO端到端概念验证测试平台已经能覆盖110GHz太赫兹频段,信号带宽2GHz,端到端延迟低于1毫秒,至少跟海外站在了同一起跑线上。
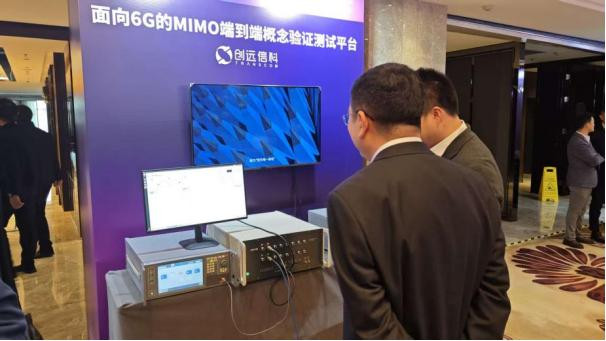
参观者了解面向6G的MIMO端到端测试平台
思仪科技的光波元件分析仪、高精度光谱分析仪等产品也在高速光通信测试领域实现了自主可控,逐步打破国外垄断。
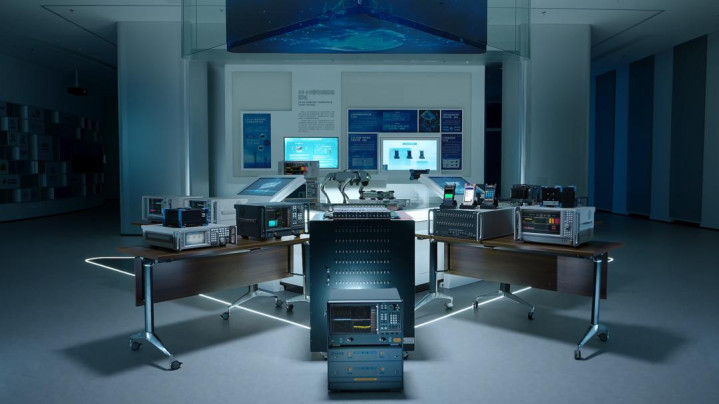
展厅内陈列多台高端通信测试仪器设备
但“起跑线没输”不等于“全赛道自主”。6G高频段、太赫兹频段的专用测试平台供给仍然不足,部分细分品类的高端测试仪器还依赖进口。测试工具的短板,会直接拖慢技术迭代验证的速度,让原型样机联调联试的试错成本居高不下。
材料卡器件、器件卡样机、测试卡验证——三层约束叠加,是十五五规划把这三个环节打包进同一专栏的原因。
这条逻辑,不是所有人都同意中关村信息消费联盟理事长项立刚的判断截然不同:国内6G产业链、科研体系经过5G时代完整沉淀,整体不存在明显短板,最大约束只有时间。行业专家斯寒则认为,现阶段首要任务是走完5G完整发展周期,落地5G-A行业应用,避免6G超前部署造成资源浪费。
还有两个反例值得注意。德福科技的高端电子电路铜箔已实现从配方到工艺的全链条自主可控,超低轮廓铜箔全系列量产,反转处理铜箔通过头部厂商认证并批量供货,但这类铜箔仍被纳入6G核心材料攻关范畴。
雷科防务自主研发的无线感知测试仪已解决6G通感一体化基站感知测试难题,产品获得主流设备商和运营商认可,但高端测试仪器仍被明确列为6G核心短板攻关环节。
这些反例说明,政策采用的是“整链覆盖”策略——即使某个细分环节已经自主可控,只要整条产业链上还有断点,就会把整个链条纳入攻关。这不是“技术不行才被点名”,而是“只要链条上还有一环可能断,就整链加固”。
整合来看,卡点在材料,传导在整链十五五规划把核心器件和高端仪器仪表纳入6G攻关,根子在上游材料——磷化铟衬底、第三代半导体的产能和良率,决定了中游器件和下游设备能跑多快。器件端不是没有突破,是量产稳定性与性能还撑不起6G原型机的要求;测试设备在部分赛道已并跑,但全品类自主化还没完成。
德福科技、雷科防务的案例提示一个事实:政策不是“哪里不行补哪里”,而是“整链加固”的思维。磷化铟的缺口超70%是眼下最紧的约束,但它不是唯一的约束——整条6G供应链从材料到仪器,每一环的自主程度不一,而政策选择把整条链都拉起来。
从规划要求的攻关周期看,补齐短板的传导时间约3到5年,对应十五五规划完整实施周期。当前处于政策启动阶段,产能释放还没开始,但主导环节才刚明确——磷化铟材料断供的窗口期,就是这场攻关的第一道计时器。
京海策略提示:文章来自网络,不代表本站观点。