AI公司的上市闸门,正在被推开。9月8日多家媒体确认:Anthropic 最快将于下周向美国SEC递交IPO招股说明书(S-1),摩根士丹利有望拿下最关键的"首席主承销商(lead left)"角色,高盛预计担任IPO稳价代理人。市场对其估值预期在 2万亿美元或以上——若成真,将超越SpaceX(1.78万亿美元估值、860亿美元融资),成为有史以来规模最大的IPO。
一、发生了什么:一笔改写纪录的发行几个关键事实: 承销格局:摩根士丹利主导估值谈判与配售份额分配,高盛任稳价代理;摩根大通、花旗、巴克莱也因提供债务融资有望分羹。估值预期:六位早期投资者此前预计以 2万亿美元或更高 估值上市,较当前 9000亿美元以上 的估值翻倍以上。时间表:路演预计9月底举行,若顺利,9月底或10月初在纽约开始交易。Anthropic的上市表现,将被视为"AI股票高度波动期的市场风向标"。经营数据:7月营收年化约 650亿美元,高于5月的470亿,但低于投资者最乐观的800亿预期。公司已组建自研AI芯片团队,挖角前谷歌TPU项目负责人,意图摆脱外部算力依赖。二、为什么是现在:上市潮 + 算力军备赛第一,AI上市潮正式开启。 OpenAI预计明年初上市,Anthropic抢先一步。两家头部实验室从"烧钱研发"走向"公开市场融资",意味着AI产业的估值体系将被置于全球资本显微镜下。 第二,算力军备竞赛白热化。 华尔街见闻援引数据:Anthropic在过去 11个月内 密集签署算力协议,总价值高达 5170亿美元,锁定至少 14.8吉瓦(GW) 容量,合作方涵盖谷歌、亚马逊、微软、SpaceX等巨头;但即便如此,仍落后OpenAI规划的 30 GW 目标。黄仁勋近期透露,OpenAI的GPT-6 Astra由超10万张英伟达芯片训练而成,"40万张GPU即将上线"——算力需求井喷的信号极其强烈。
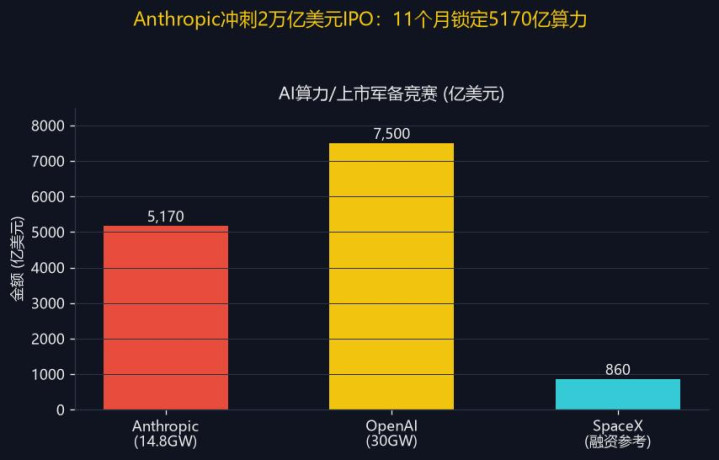
三、真相核实:别被两个数字冲昏头误读一:"5170亿美元是已经付出去的真金白银。" 真相是,这个总额来自The Information按"合同上限加总"的报道口径,未经审计。Cocoloop等媒体明确指出:其中哪些属于承诺采购、哪些带条件、哪些可退出,报道并未拆分;Anthropic不公布合同明细,650亿营收同样只是报道量级、非审计财报。下一份能对表的材料,是公开版招股书——在那之前,5170亿只是一个"来自报道的加总数"。 误读二:"2万亿美元估值铁定落地。" 真相是,最终定价取决于招股书披露与路演认购。有两个变量可能压低估值:一是OpenAI刚发布GPT-6 Astra(自称"全球最智能"),竞品复苏会稀释Anthropic的稀缺溢价;二是当前AI股票波动剧烈,宏观利率环境对超高估值并不友好。
四、影响谁:一条从美股到A股的映射链明确受益方向:- 全球AI基建:英伟达(GPU)、博通(ASIC/网络)、甲骨文(云与算力);- 云与数据中心:谷歌、亚马逊、微软、CoreWeil/Equinix等(算力租赁与托管);- A股映射:算力(工业富联、浪潮信息)、光模块/CPO(中际旭创、新易盛、天孚通信)、PCB(沪电、深南电路)、存储(佰维存储、兆易创新)等AI硬件链;- AI应用层:具备真实商业化收入的AI软件与Agent公司。 需要警惕的视角: 洛克菲勒国际等机构警告,美国财政赤字推动10年期美债收益率逼近 5% 关口,而AI基建千亿美元级资金缺口极度依赖外部融资——若长端利率突破5%,将严重挤出AI企业发债与股权融资成本,"恐直接刺破AI泡沫并冲击股市估值"。法兴银行则给出临界点:10年期美债达5.5%时,企业盈利增长将不足以抵消利率对估值的冲击。
五、风险提示AI泡沫风险:估值建立在营收高增速与算力叙事之上,一旦增速不及预期或利率上行,回撤剧烈。利率风险:10Y美债逼近5%,高估值科技资产对贴现率高度敏感。估值虚高与审计风险:5170亿算力合同、650亿营收均未经审计,招股书披露后可能大幅修正。竞争风险:OpenAI、Google Gemini、xAI等持续迭代,Anthropic的领先窗口并非永久。本文为热点跟踪,不构成投资建议。市场有风险,决策需独立。 信息来源:上海证券报、金融界、华尔街见闻、The Information、Cocoloop、FT(每日一读)。
京海策略提示:文章来自网络,不代表本站观点。